Warum die Schadenursache für die Deckungsprüfung entscheidend ist
Schimmel kann als Folge verschiedener Feuchteereignisse auftreten, etwa eines Leitungswasserschadens, eindringender Feuchte oder anhaltender Kondensation. Welche Gefahr versichert ist, ergibt sich aus der Police und den zugehörigen Bedingungen. Die GDV-Musterbedingungen VGB 2022 nennen unter anderem Brand, Sturm und Hagel sowie Leitungswasser als vereinbarbare Gefahren, sie ersetzen aber nicht den individuellen Vertrag.
Ob Wohngebäude-, Hausrat- oder Haftpflichtversicherung zahlt, lässt sich deshalb nicht pauschal sagen. Der Versicherer prüft Deckung und Leistung anhand Ihrer Unterlagen und der Vertragsbedingungen. Eine Ursachenanalyse bei Feuchtigkeit kann die technische Frage hinter dem Schaden dokumentieren – über die Deckung entscheidet sie nicht.
Gebäude, Hausrat und mögliche Haftung getrennt dokumentieren
Halten Sie getrennt fest, welche Bauteile und welche beweglichen Gegenstände betroffen sind. Eine feuchte Wand und beschädigte Möbel können unterschiedliche Versicherungsverträge betreffen. Nennen Sie dem Versicherer beides, statt allein „Schimmelschaden“ anzugeben.
Auch wenn ein Dritter als Verursacher in Betracht kommt, steht dessen Haftung nicht allein aufgrund des sichtbaren Schadens fest. Für die Klärung sind Ursache, zeitlicher Verlauf und die konkreten Vertrags- beziehungsweise Rechtsverhältnisse maßgeblich.
Schaden melden und Maßnahmen mit dem Versicherer abstimmen
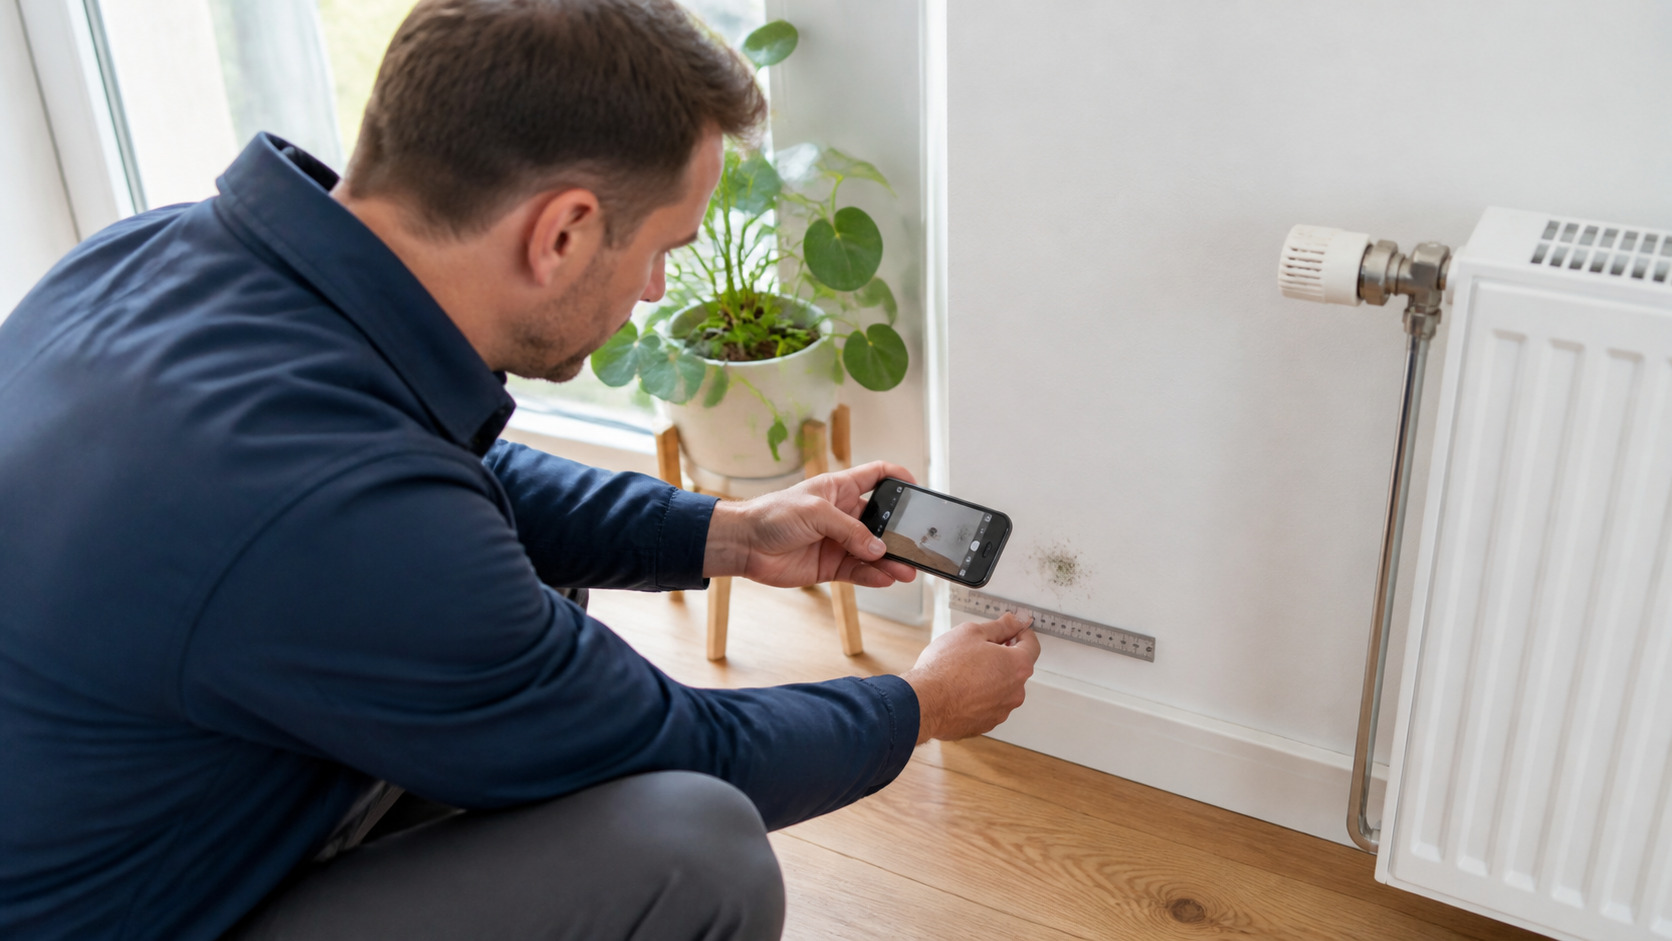
Fotografieren Sie Befund, Wasserflecken und betroffene Gegenstände, halten Sie Datum, Verlauf und bekannte Ereignisse fest und bewahren Sie Rechnungen oder frühere Schadendokumentation auf. Melden Sie den Schaden über den im Vertrag vorgesehenen Weg. Bei laufendem Wasseraustritt stehen Schutz von Personen und Schadenminderung im Vordergrund.
Vor umfangreichen Rückbau- oder Sanierungsarbeiten sollten Umfang und Abstimmung dokumentiert sein. Notwendige Sofortmaßnahmen sind von einer vollständigen Sanierungsentscheidung zu unterscheiden; die konkreten Pflichten ergeben sich aus Vertrag und Situation.
- Police und vereinbarte Gefahren bereitlegen
- Fotos, Verlauf und mögliche Ursache sichern
- Versicherer nach Unterlagen und Freigabeweg fragen
Was eine technische Untersuchung für die Schadenakte leistet
Eine technische Untersuchung dokumentiert Befund, Feuchtemessungen, eingesetzte Methoden und die Grenzen der Aussage. Wann sich dafür ein Schimmelgutachten lohnt, erklärt unsere Leistungsseite. Die Untersuchung zeigt auch, welche Sanierungsschritte technisch folgen – einen Überblick gibt die Seite Schimmelsanierung im Überblick. Eine Deckungszusage ersetzt sie nicht; darüber entscheidet der Versicherer.
Der UBA-Schimmelleitfaden verlangt, die Ursache der Feuchtigkeit zu erkennen und abzustellen. Das ist für eine dauerhafte Sanierung nötig, unabhängig davon, wie die Deckungsfrage ausgeht.